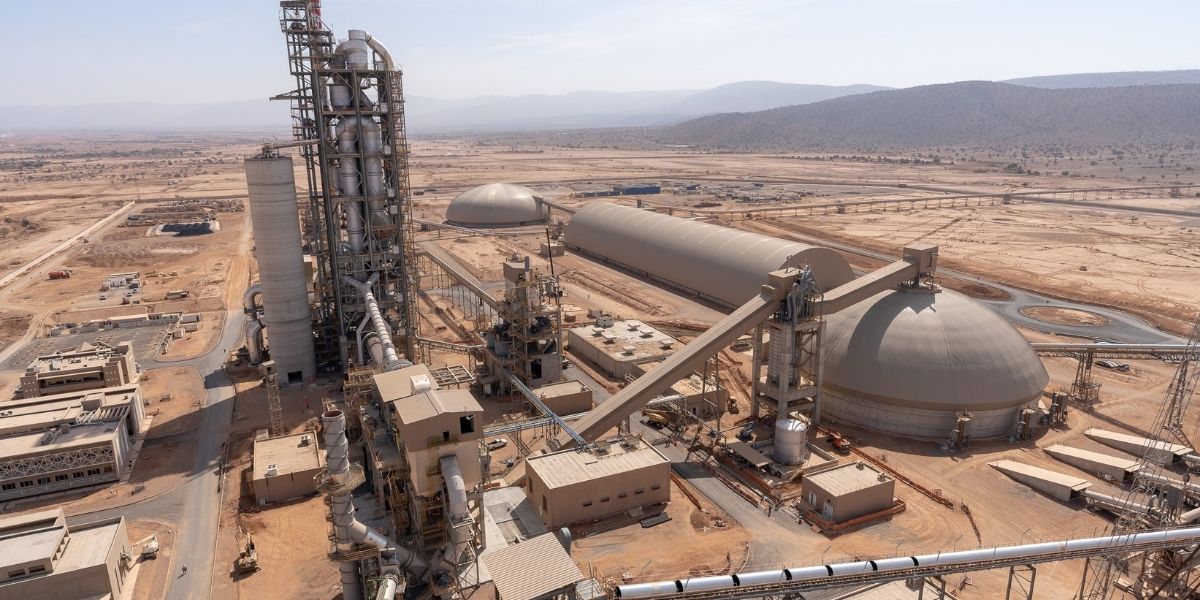
Le marché du ciment au Maroc fait l’objet d’un regain d’attention économique après la publication d’analyses officielles portant sur son fonctionnement concurrentiel. L’industrie est largement dominée par trois grands groupes industriels qui captent, selon les estimations, entre 80 % et 90 % des ventes nationales. Cette configuration oligopolistique ne constitue pas en soi une anomalie juridique, mais elle interroge sur l’intensité effective de la concurrence et sur la formation des prix dans un secteur stratégique pour l’économie nationale.
Le ciment est un produit essentiel. Il conditionne la réalisation des infrastructures publiques, des programmes de logement, des projets industriels et touristiques. Toute variation significative de son prix impacte directement les coûts de construction, les budgets d’investissement publics et privés, ainsi que le pouvoir d’achat indirect des ménages. Dans ce contexte, la stabilité persistante des prix, malgré une capacité de production nationale supérieure à la demande effective, suscite des interrogations.
Le Royaume dispose en effet d’une capacité installée importante, mais les taux d’utilisation des cimenteries restent modérés. Théoriquement, une situation de surcapacité devrait favoriser une intensification de la concurrence et exercer une pression à la baisse sur les prix. Or, dans les faits, les tarifs demeurent relativement fermes et les marges opérationnelles observées dans le secteur restent élevées, dépassant fréquemment les standards internationaux observés dans des marchés plus fragmentés. Cette rigidité tarifaire s’explique par plusieurs facteurs structurels : homogénéité du produit, forte transparence des coûts, organisation territoriale des unités de production et intégration verticale des principaux opérateurs.
Au cœur de l’équation économique se trouve le clinker, composant intermédiaire indispensable à la fabrication du ciment. La maîtrise de cet intrant stratégique constitue un avantage compétitif déterminant. Les groupes intégrés contrôlent à la fois l’extraction du calcaire, la production du clinker et la transformation en ciment fini. Cette intégration verticale limite les marges de manœuvre des opérateurs indépendants, notamment les centres de broyage qui ne disposent pas d’accès autonome aux carrières. L’accès au clinker devient ainsi un enjeu central de la concurrence sectorielle.
Les barrières à l’entrée demeurent élevées. L’implantation d’une nouvelle cimenterie nécessite des investissements massifs, des autorisations d’exploitation complexes et un accès sécurisé aux ressources naturelles. À cela s’ajoutent des contraintes logistiques importantes, le transport représentant une part significative du coût final. Ces éléments contribuent à stabiliser la structure du marché et à freiner l’arrivée de nouveaux acteurs capables de redistribuer les équilibres.
Les analyses récentes soulignent également la dimension régionale du marché. Chaque opérateur dispose de zones d’influence historiques liées à la localisation de ses unités industrielles. Cette territorialisation réduit les incitations à une confrontation directe sur les prix, favorisant une forme de stabilité concurrentielle implicite plutôt qu’une guerre tarifaire ouverte.
Face à ces constats, des pistes d’amélioration ont été évoquées afin de renforcer la compétitivité du secteur. Elles visent notamment à faciliter l’accès aux intrants pour les opérateurs non intégrés, à améliorer la transparence et à encourager l’innovation, notamment via le développement de ciments alternatifs ou à faible empreinte carbone. L’objectif affiché est double : garantir un approvisionnement domestique robuste tout en assurant une dynamique concurrentielle plus équilibrée.
Au-delà des débats techniques, la question du ciment renvoie à un enjeu plus large : celui de l’équilibre entre rentabilité industrielle et intérêt général. Dans une économie engagée dans de grands chantiers structurants à l’horizon 2030, la compétitivité des matériaux de construction devient un paramètre stratégique. La capacité du marché à évoluer vers davantage d’ouverture, sans fragiliser l’investissement industriel, constituera l’un des défis majeurs des prochaines années.