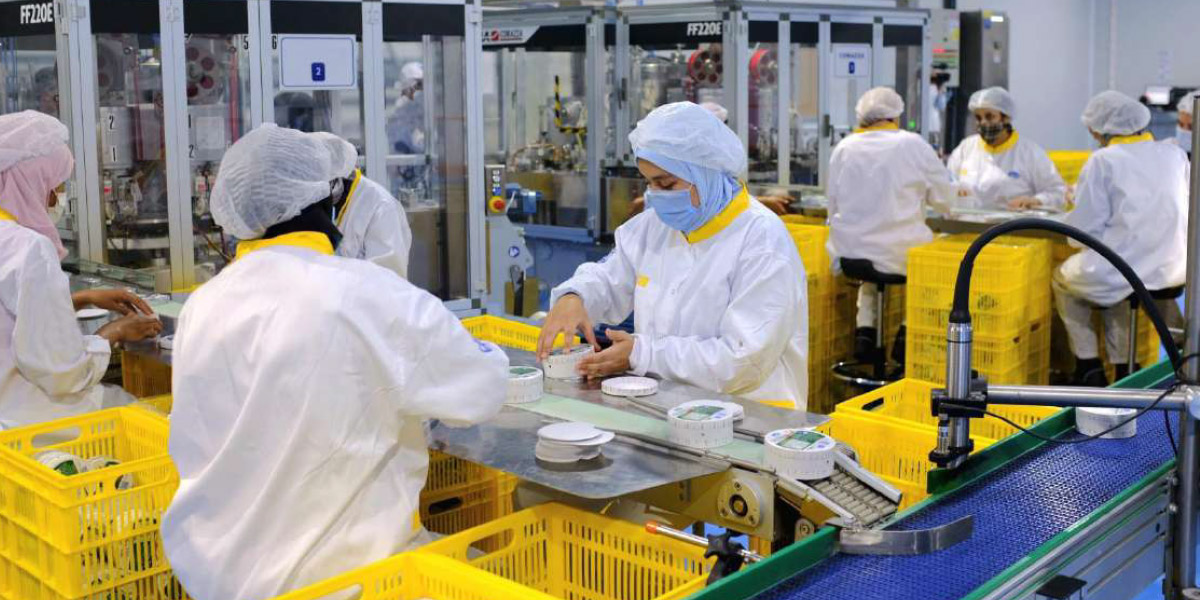
Le débat sur l’industrie marocaine tourne souvent autour d’une formule simple : “atelier du monde” ou “plateforme industrielle”. Depuis dix ans, le pays a clairement basculé dans la deuxième catégorie, au moins sur le plan des volumes et des exportations. Mais une question plus exigeante s’impose désormais : le Maroc progresse-t-il vers une industrie qui maîtrise davantage la chaîne de valeur, ou consolide-t-il surtout un modèle de sous-traitance compétitive, modernisée et mieux intégrée ?
Dans l’automobile, les chiffres imposent le respect. En 2024, le secteur a atteint 157,6 milliards de dirhams d’exportations, confirmant sa place de premier secteur exportateur du pays. Ce n’est pas un détail comptable : c’est le signe d’une industrie devenue structurante, avec des écosystèmes, des fournisseurs et des flux logistiques qui comptent à l’échelle mondiale. Mais la question de la montée en gamme commence justement là où les chiffres s’arrêtent : quelle part de ces exportations correspond à de la valeur réellement “fabriquée” localement, au-delà de l’assemblage, du câblage et des équipements ?
Les acteurs clés montrent toutefois une trajectoire ascendante. Renault a installé au Maroc une base de production massive : en 2024, l’usine de Tanger a produit 312 381 véhicules, et la SOMACA à Casablanca a franchi un cap symbolique avec 101 233 véhicules. Ces volumes placent le Maroc au cœur du dispositif industriel du groupe, et surtout dans une logique de production de masse qui exige une discipline qualité, une logistique robuste et une main-d’œuvre formée.
Chez Stellantis, la dynamique est encore plus révélatrice du moment historique : le groupe a annoncé en 2025 une extension à Kénitra visant 535 000 véhicules de capacité annuelle, avec une montée des véhicules électriques légers (Citroën Ami, Opel Rocks-e, Fiat Topolino) de 20 000 à 70 000 unités/an, et le lancement de moteurs hybrides. Ce n’est pas seulement “plus de production”, c’est une bascule vers des segments (électrification, motorisations, micro-mobilité) qui constituent justement la frontière entre sous-traitance et montée en gamme.
Mais l’industrie ne se juge pas uniquement à l’assemblage final. Elle se juge à l’intégration. Sur ce point, Stellantis avance un indicateur stratégique : un objectif de 75% de sourcing local à l’horizon 2030, contre 69% au moment de l’annonce. L’enjeu est énorme : chaque point d’intégration locale signifie plus de fournisseurs marocains, plus de composants fabriqués localement, et davantage de valeur captée dans le pays. C’est aussi là que se loge la fragilité : si l’intégration plafonne, le Maroc reste exposé aux décisions des donneurs d’ordre et aux arbitrages mondiaux sur les plateformes de production.
L’aéronautique, elle, illustre une montée en gamme plus qualitative. En 2024, les exportations du secteur ont atteint environ 26,4 milliards de dirhams, et l’écosystème marocain compte autour de 150 entreprises et 25 000 emplois. Ce secteur est moins visible que l’automobile mais souvent plus révélateur : l’aéronautique impose des normes, des certifications, des chaînes de production critiques et une culture industrielle exigeante. Surtout, elle ouvre la porte à des segments plus avancés si le pays réussit le passage vers l’assemblage de sous-ensembles complexes, la maintenance et certains volets d’ingénierie.
L’annonce la plus symbolique est venue en 2025 : Safran prévoit d’ouvrir près de Casablanca une ligne d’assemblage de moteurs LEAP-1A (programme Airbus), avec un lancement annoncé en 2028, une capacité d’environ 350 moteurs/an, et une usine de maintenance prévue pour 2027 (capacité 150 moteurs/an). Quand un industriel installe une activité moteur, il ne cherche pas seulement des coûts : il cherche stabilité, compétences, et capacité à tenir des standards de production ultra-sensibles. C’est un signal fort, mais qui pose une question de fond : quelle part de ces compétences se transforme en expertise locale durable et en tissu de sous-traitance marocaine de haut niveau ?
C’est ici que la différence entre “sous-traitance améliorée” et “montée en gamme réelle” se décide. La montée en gamme commence vraiment quand le pays augmente la part d’activités difficilement déplaçables : ingénierie process, R&D appliquée, outillage, contrôle qualité avancé, maintenance, conception de composants, propriété intellectuelle. Or, la compétition internationale se durcit. L’Europe relocalise certains segments, la Turquie et l’Europe de l’Est restent agressives sur l’industrie, et l’Asie avance très vite sur l’EV et la batterie. Le Maroc se trouve donc dans un moment où la performance passée ne garantit plus la victoire future : il doit franchir le palier “technologies + compétences + intégration”.
Ce palier, le pays tente de le préparer en misant sur la formation, la stabilité et l’attractivité industrielle. Mais l’enjeu politique est clair : si l’industrie marocaine reste trop dépendante des décisions de groupes étrangers, elle peut prospérer tant que le cycle mondial est favorable… puis souffrir quand les arbitrages changent. À l’inverse, si le Maroc verrouille des segments à haute valeur ajoutée (motorisations, ingénierie, MRO aéronautique, électronique embarquée, data industrielle), il consolide une base plus souveraine, plus résiliente, et plus créatrice de salaires qualifiés.
Au final, la réponse n’est ni noire ni blanche. Oui, le Maroc est déjà un grand site industriel, avec des chiffres qui le prouvent. Mais la montée en gamme n’est pas un slogan : c’est une bataille de détails, d’intégration locale, de montée en compétences et de capacité à capter la valeur au-delà de l’assemblage. La décennie qui vient dira si le Maroc devient une plateforme de production… ou une plateforme de décision industrielle.